ABD’de bu hafta piyasaları yönlendirecek önemde bir veri takip edilmezken, Orta Doğu’da yakın vadede jeopolitik tansiyonun yeniden tırmanabileceğine yönelik endişeler enflasyon korkularını körüklemeye devam etti.
Bölgede yeni bir çatışma riski ve halihazırda yüksek seyreden taşıma maliyetleri petrol fiyatlarını yukarı taşıdı. Aralık vadeli Brent petrolün varil fiyatı 117 dolara yaklaştı.
Enerji maliyetlerindeki artışın enflasyonist baskıları güçlendirebileceği beklentisiyle merkez bankalarının para politikası adımlarına ilişkin tahminler de şahin yönde kalmayı sürdürdü.
Dünya genelinde yüksek borçlanma maliyetlerinin, ekonomik büyümenin itici gücü olan yapay zeka yatırımlarını olumsuz etkileyebileceğine yönelik endişeler arttı.
Bu nedenle hafta boyunca çip şirketleri başta olmak üzere teknoloji hisselerinde satış baskısı gözlenirken, küresel borsaların toplam piyasa değeri, 1 trilyon doların üzerinde değer kaybına uğradı.
Analistler, yapay zeka yatırımlarının finansmanına ilişkin endişelerin temelinde, yatırımların çok yüksek maliyetlere ulaşmasına karşın bu harcamaların ne kadar sürede ve hangi ölçüde kara dönüşeceğinin belirsiz olmasının bulunduğunu belirterek, bu durumun özellikle yarı iletken, veri merkezi ve bulut bilişim şirketlerinin hisselerinde dalgalanmalara neden olduğunu kaydetti.
Küresel çapta artan borçlanma maliyetlerinin veri merkezi kurmayı veya kapasite artırmayı daha pahalı hale getirdiğini bildiren analistler, bunun sonucunda yatırımlarını borçla finanse eden şirketlerin faiz giderlerinin arttığını ve yeni projelerin ekonomik cazibesinin azaldığını söyledi.
ABD’de seçim gündemi de ısınırken, ABD Başkanı Donald Trump’ın 3 Kasım’daki seçimlerin ardından İran’a yönelik askeri baskıyı artırabileceği endişeleri, piyasalarda olası bir çatışmanın yeniden fiyatlanmasına yol açıyor.
Gelecek hafta gözler başta ABD Merkez Bankası (Fed) olmak üzere önde gelen merkez bankalarının faiz kararlarına çevrilirken, piyasalarda Fed’in politika faizini sabit bırakması bekleniyor.
Bunun yanı sıra ABD’de büyüme, kişisel tüketim harcamaları verileri ile hızlanan bilanço sezonunda Amazon, Microsoft ve Alphabet’in bilançoları takip edilecek.
Teknoloji ve yapay zeka bağlantılı şirket hisselerindeki düşüşün genele yayılması yatırımcıları güvenli liman varlıklara yönlendirdi. Bu gelişmelerle ABD’nin 10 yıllık tahvil faizi, perşembe günü yaklaşık bir ay sonra ilk kez yüzde 5’in altına geriledi.
ABD 10 yıllık tahvil getirisi, haftayı 8 baz puan azalışla yüzde 5 seviyesinde tamamladı. Dolar endeksi ise haftayı yatay seyirle 101,8 seviyesinde kapattı.
Orta Doğu’daki gerilimlerle faizlerin yüksek kalabileceği öngörüleri altını baskılamaya devam etti. Altının ons fiyatı cuma günü yaklaşık 3 ay sonra ilk kez 4 bin doların altını gördü. Altının onsu, haftalık bazda yüzde 4,1 düşüşle 3 bin 995 dolara indi. Aralık vadeli Brent petrolün varil fiyatı ise yüzde 6,5 yükselişle haftayı 116,9 dolardan tamamladı.
– New York borsası karışık seyretti
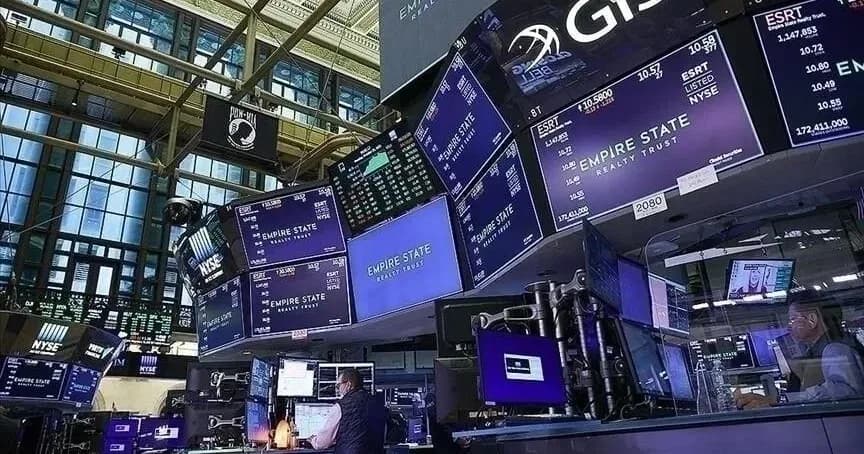
ABD’de pay piyasaları bu hafta karışık seyretti. Haftalık bazda New York borsasında S&P 500 yüzde 0,47, Nasdaq endeksi yüzde 0,71 düşerken, Dow Jones endeksi yüzde 0,41 yükseldi.
Bilanço sezonu devam ederken, Meta, 2026’nın temmuz-eylül dönemine ilişkin bilançosunu açıkladı. Buna göre, şirketin geliri üçüncü çeyrekte geçen yılın aynı dönemine kıyasla yüzde 26 artışla 64,6 milyar dolara yükseldi. Meta, geçen yılın aynı döneminde 51,2 milyar dolar gelir elde etmişti.
Meta’nın net karı da bu yılın üçüncü çeyreğinde yüzde 264 artarak 9,9 milyar dolara ulaştı. Şirket, geçen yılın aynı döneminde 2,7 milyar dolar net kar açıklamıştı.
Amerikan elektrikli otomobil üreticisi Tesla’nın net karı ise yılın üçüncü çeyreğinde geçen senenin aynı dönemine kıyasla yüzde 43 azalışla 787 milyon dolara düştü. Tesla’nın net karı, geçen yılın aynı döneminde 1,4 milyar dolar olarak kaydedilmişti.
Şirketin geliri yılın üçüncü çeyreğinde geçen senenin aynı dönemine kıyasla değişim göstermeyerek 28 milyar dolar oldu.
Gelecek hafta pazartesi Chicago Fed ulusal aktivite endeksi, Dallas Fed imalat sanayi endeksi, salı dayanıklı mal siparişleri, yeni konut satışları, Dallas Fed hizmet sektörü endeksi, Conference Board tüketici güven endeksi, Richmond Fed imalat sanayi endeksi, çarşamba Fed faiz kararı, Fed Başkanı Kevin Warsh’ın konuşması, perşembe kişisel tüketim harcamaları (PCE) fiyat endeksi ile büyüme verileri takip edilecek.
– Avrupa borsaları negatif seyretti
Avrupa borsaları, jeopolitik kaygılar ve Fransa’da olayların bölge geneline yayılma riskiyle satıcılı seyretti. Fransa’da şiddetlenen sokak olaylarının kamu maliyesini tehlikeye sokması üzerine, Fransa devlet tahvillerindeki satış baskısı derinleşti.
Ülkenin 10 yıllık tahvil faizi yüzde 5,07’ye çıkarak 2002’den bu yana en yüksek seviyeyi gördü. Ayrıca 2013 yılından bu yana ilk kez Fransa’nın 10 yıllık tahvil faizi, ABD’nin 10 yıllık tahvil faizini geçti.
Gelecek hafta bölgede Avrupa Merkez Bankasının (ECB) faiz kararı ve önde gelen bankalar ile havacılık ve perakende şirketlerinin bilançoları takip edilecek.
ECB’nin gelecek haftaki toplantısında 3 temel politika faizini sabit tutması bekleniyor. Ancak yüksek petrol fiyatları ve enflasyon riskleri nedeniyle ECB’nin sonraki toplantılarda faiz artırabileceğine yönelik beklentiler güçlü kalıyor.